
Zalanie mieszkania z winy spółdzielni mieszkaniowej to poważna szkoda, która wymaga szybkiej i przemyślanej reakcji. To, co zrobisz w pierwszych godzinach, może mieć wpływ na późniejsze dochodzenie odszkodowania. Sprawdź, kiedy spółdzielnia ponosi odpowiedzialność za zalanie, jak udokumentować szkodę i gdzie zgłosić roszczenie.
Kiedy spółdzielnia mieszkaniowa odpowiada za zalanie mieszkania?
Co zrobić w pierwszych godzinach po zalaniu?
Jak udokumentować szkodę zalaniową?
Jak zgłosić zalanie mieszkania do spółdzielni?
Gdzie ubiegać się o odszkodowanie za zalanie mieszkania z winy spółdzielni?
Co może obejmować odszkodowanie za zalanie?
Co zrobić kiedy spółdzielnia odmawia wypłaty odszkodowania?
Masz szkodę na nieruchomości? Sprawdź, czy możesz uzyskać dodatkowe środki
Najczęściej zadawane pytania (FAQ)
Kiedy spółdzielnia mieszkaniowa odpowiada za zalanie mieszkania?
Spółdzielnia mieszkaniowa odpowiada za stan techniczny części wspólnych budynku. Na spółdzielni, jako zarządcy nieruchomości, ciąży obowiązek utrzymywania ich w należytym stanie. Zgodnie z Prawem budowlanym musi też zlecać okresowe kontrole stanu technicznego budynku i jego instalacji: co najmniej raz w roku i raz na pięć lat, w zależności od elementu.
Jeśli spółdzielnia nie wywiązuje się z tych obowiązków, a skutkiem zaniedbania jest zalanie mieszkania, właściciel lokalu może ubiegać się o odszkodowanie. Odpowiedzialność spółdzielni mieszkaniowej opiera się wówczas na ogólnych zasadach Kodeksu cywilnego, a obowiązek naprawienia szkody spoczywa na spółdzielni.
Najczęstsze przyczyny zalania mieszkania z winy spółdzielni:
Do zalania z przyczyn leżących po stronie spółdzielni dochodzi najczęściej w przypadku awarii elementów wspólnych budynku.
- pęknięcia pionów wodociągowych lub kanalizacyjnych – to jedna z częstszych przyczyn zalania, szczególnie w starszych budynkach z wyeksploatowaną instalacją,
- nieszczelność dachu – woda opadowa lub woda z topniejącego śniegu może przenikać do mieszkań na ostatnich kondygnacjach,
- uszkodzone rynny i rury spustowe – niedrożne lub nieszczelne mogą kierować wodę na ściany budynku i powodować zawilgocenie lokali,
- awaria instalacji grzewczej – wyciek z pionu centralnego ogrzewania biegnącego przez mieszkanie,
- brak przeglądów technicznych – zaniedbanie okresowych kontroli zwiększa ryzyko awarii, a po zalaniu może świadczyć o zaniedbaniu ze strony spółdzielni.
Ważne!
Aby skutecznie dochodzić odszkodowania od spółdzielni, trzeba wykazać trzy okoliczności: powstanie szkody, zaniedbanie lub zaniechanie po stronie spółdzielni oraz związek przyczynowy między zaniedbaniem a zalaniem.
Jeśli budynkiem nie zarządza spółdzielnia, lecz zarząd wspólnoty mieszkaniowej, zasady są bardzo podobne. Za części wspólne odpowiada wtedy wspólnota, zwykle za pośrednictwem zarządcy budynku. Roszczenie kieruje się do niej lub do jej ubezpieczyciela. Sprawdź w dokumentach lub u administratora, kto faktycznie zarządza Twoim budynkiem.
Co zrobić w pierwszych godzinach po zalaniu?
Pierwsze godziny po odkryciu zalania są istotne, zarówno ze względu na ograniczenie strat, jak i późniejsze dochodzenie odszkodowania. Działanie według konkretnego planu pozwala uniknąć chaosu i kosztownych błędów.
- Odetnij wodę i prąd – pierwszym krokiem jest zakręcenie zaworu głównego, który zazwyczaj znajduje się przy liczniku wody. Jeśli napływa z zewnątrz i nie ma możliwości jej zatrzymania, niezwłocznie skontaktuj się z administratorem budynku lub spółdzielnią mieszkaniową, która może odciąć dopływ wody. Nie zapomnij również odłączyć urządzeń elektrycznych w zalanym pomieszczeniu.
- Zabezpiecz mienie – zanim woda zdąży wyrządzić więcej szkód, przenieś w bezpieczne miejsce wszystko, co zdołasz (dokumenty, elektronikę i cenne przedmioty). Zbierz także nadmiar wody z podłogi. Pamiętaj jednak, żeby nie rozpoczynać żadnych prac naprawczych przed wizytą rzeczoznawcy. Może to znacząco utrudnić wycenę szkód i wpłynąć na wysokość odszkodowania.
- Udokumentuj szkody – jeszcze przed sprzątaniem zgromadź szczegółową dokumentację fotograficzną i wideo. Uchwyć zalany sufit, ściany, podłogi, zniszczone meble i sprzęty.
- Powiadom spółdzielnię i sąsiadów – poinformuj administrację budynku lub spółdzielnię mieszkaniową o zdarzeniu. Warto sprawdzić też, czy zalanie nie objęło innych lokali i skontaktować się z sąsiadami.
Jak udokumentować szkodę zalaniową?
- Zrób zdjęcia i nagraj wideo – udokumentuj każde pomieszczenie, którego dotyczy szkoda. Sfotografuj zalane ściany, sufity, podłogi, zniszczone meble, sprzęt AGD i RTV oraz wszystkie widoczne ślady wilgoci. Materiały wideo są najbardziej wartościowe, bo najlepiej pokazują skalę szkód.
- Sporządź pisemny opis zdarzenia – zapisz datę i godzinę odkrycia zalania, jego prawdopodobną przyczynę oraz szczegółowy opis widocznych szkód. Przyda się to podczas sporządzania protokołu zalania oraz przy zgłaszaniu szkody do ubezpieczyciela.
- Przygotuj listę zniszczonych rzeczy wraz z wyceną – spisz wszystkie uszkodzone i zniszczone przedmioty (meble, sprzęty, wykończenie wnętrz). Jeśli posiadasz paragony, faktury lub zdjęcia sprzed zalania – zbierz je w jednym miejscu. Ułatwi to późniejszą wycenę szkód i zmniejszy ryzyko zaniżenia odszkodowania.
- Zbierz dane świadków – jeżeli w trakcie zdarzenia lub po jego wystąpieniu, byli obecni sąsiedzi, pracownicy administracji lub inne osoby – zapisz ich dane kontaktowe. Zeznania świadków mogą okazać się bardzo ważne w przypadku sporu ze spółdzielnią.
- Zachowaj całą korespondencję – każde pismo, korespondencje mailowe oraz potwierdzenie odbioru zgłoszenia kierowanego do spółdzielni lub ubezpieczyciela zachowaj w formie pisemnej lub elektronicznej. To Twój dowód na to, że działania były podejmowane terminowo i zgodnie z procedurą.
Ważne!
Protokół zalania mieszkania – co powinien zawierać?
Protokół zalania to kluczowy dokument w procesie odszkodowawczym. Sporządzenie protokołu zalania powinno nastąpić jak najszybciej po zdarzeniu, najlepiej w obecności przedstawiciela spółdzielni. Jeśli to możliwe, podpisz go także w obecności świadków (np. sąsiadów).
W protokole powinny się znaleźć:
- data i godzina zdarzenia,
- adres zalanego mieszkania,
- dane właściciela mieszkania: imię i nazwisko właściciela, numer telefonu, adres e-mail,
- dane spółdzielni lub wspólnoty mieszkaniowej odpowiedzialnej za nieruchomość,
- prawdopodobna przyczyna zalania i źródło wycieku (pion, dach, instalacja wspólna),
- opis szkód: zalane pomieszczenia, zniszczone elementy wykończenia i wyposażenia,
- wstępna wycena strat,
- dane i podpis administratora budynku lub przedstawiciela spółdzielni,
- dane i podpisy świadków zdarzenia,
- dokumentacja fotograficzna jako załącznik.
Ważne!
Protokół to jednak nie wszystko. Równie ważne jest prawidłowe, udokumentowane zgłoszenie zdarzenia.
Jak zgłosić zalanie mieszkania do spółdzielni?
Zgłoszenie warto złożyć jak najszybciej, najlepiej w dniu zdarzenia. Spółdzielnia jako zarządca powinna niezwłocznie zareagować, czyli usunąć awarię i zabezpieczyć budynek przed dalszym wyciekiem. Szybkie zgłoszenie zabezpiecza też Twoje prawa w razie sporu o odpowiedzialność.
- Zadzwoń do administracji lub spółdzielni – podaj adres, opis sytuacji i prawdopodobną przyczynę zalania. Zapytaj o możliwość natychmiastowej pomocy technicznej.
- Potwierdź zgłoszenie pisemnie – sama rozmowa telefoniczna to za mało. Przygotuj pisemne zawiadomienie z datą zdarzenia i opisem szkody. Dostarcz je do biura spółdzielni lub wyślij e-mailem. Pisemne zgłoszenie jest dowodem, że spółdzielnia została oficjalnie poinformowana o zdarzeniu.
- Zażądaj sporządzenia protokołu – w piśmie lub podczas wizyty poproś o spisanie protokołu zalania z udziałem pracownika administracji.
- Zachowaj potwierdzenie odbioru – składając pismo osobiście, poproś o pieczątkę i podpis na swojej kopii. Wysyłając je pocztą, wybierz list polecony za potwierdzeniem odbioru.
Po zgłoszeniu i spisaniu protokołu możesz przejść do najważniejszego, czyli dochodzenia odszkodowania.

Gdzie ubiegać się o odszkodowanie za zalanie mieszkania z winy spółdzielni?
Gdy przyczyna zalania znajduje się w częściach wspólnych budynku, możesz wybrać jedną z kilku ścieżek. Wybór zależy m.in. od tego, czy masz własne ubezpieczenie mieszkania i czy spółdzielnia przyznaje się do odpowiedzialności.
Wezwanie do zapłaty skierowane do spółdzielni
Pierwszym krokiem może być pisemne wezwanie do zapłaty. Opisz w nim okoliczności zdarzenia, załącz dokumentację szkód i wskaż kwotę, której się domagasz. Jeśli spółdzielnia uzna swoją odpowiedzialność, może wypłacić odszkodowanie albo zaproponować remont na własny koszt.
Zgodnie z art. 363 Kodeksu cywilnego to poszkodowany co do zasady wybiera sposób naprawienia szkody.
Kodeks cywilny, art. 365. [Sposób naprawienia szkody]
Źródło: https://sip.lex.pl/akty-prawne/dzu-dziennik-ustaw/kodeks-cywilny-16785996/art-363
Zgłoszenie szkody do ubezpieczyciela spółdzielni mieszkaniowej
Spółdzielnie zazwyczaj mają ubezpieczenie OC, które obejmuje szkody wyrządzone osobom trzecim w związku z zarządzaniem nieruchomością. Zgodnie z art. 822 § 4 Kodeksu cywilnego poszkodowany może zgłosić roszczenie bezpośrednio do ubezpieczyciela spółdzielni, z pominięciem samego zarządcy. Poproś spółdzielnię o nazwę towarzystwa i numer polisy spółdzielni, bo te dane będą potrzebne do zgłoszenia.
Zgłoszenie szkody z własnej polisy mieszkaniowej
Jeśli masz ubezpieczenie mieszkania obejmujące ryzyko zalania, możesz zgłosić szkodę u swojego ubezpieczyciela. To często najszybsza ścieżka. Ubezpieczyciel wypłaci odszkodowanie z Twojej własnej polisy. Następnie może dochodzić zwrotu od spółdzielni lub jej ubezpieczyciela w ramach tzw. regresu ubezpieczeniowego. Zgłaszając szkodę do własnego ubezpieczyciela, nie musisz angażować się w spór między towarzystwami.
Co może obejmować odszkodowanie za zalanie?
Odszkodowanie powinno co do zasady pokryć koszty naprawy zniszczeń i usunięcia skutków zalania. W zależności od sytuacji może obejmować m.in:
- koszty remontu (malowanie, naprawa tynków, wymiana podłóg),
- naprawę lub wymianę zniszczonych mebli i sprzętów,
- osuszanie lokalu,
- koszty ekspertyz rzeczoznawców,
- koszty lokalu zastępczego, jeśli mieszkanie nie nadaje się do użytku.
Niezależnie od wybranej ścieżki pamiętaj, że:
- termin zgłoszenia szkody do własnego ubezpieczyciela określają ogólne warunki ubezpieczenia (OWU), w wielu umowach jest to od 3 do 7 dni od zdarzenia, dlatego nie warto zwlekać,
- ubezpieczyciel ma co do zasady 30 dni od zgłoszenia na wypłatę odszkodowania, a jeśli wyjaśnienie okoliczności w tym czasie nie jest możliwe, wypłaca w tym terminie bezsporną część świadczenia,
- za tę samą szkodę nie otrzymasz odszkodowania podwójnie, czyli z własnej polisy i z polisy spółdzielni jednocześnie.
Jeśli spółdzielnia kwestionuje swoją odpowiedzialność, a negocjacje nie przynoszą rezultatu, pozostaje droga sądowa. Roszczenie o naprawienie takiej szkody co do zasady przedawnia się z upływem 3 lat od dnia, w którym poszkodowany dowiedział się o szkodzie i o osobie zobowiązanej do jej naprawienia.
Termin nie może jednak przekroczyć 10 lat od zdarzenia (art. 442¹ Kodeksu cywilnego). Jeśli chcesz dochodzić swoich praw, nie odkładaj działań na później.
Co zrobić kiedy spółdzielnia odmawia wypłaty odszkodowania?
Odmowa wypłaty odszkodowania ze strony spółdzielni to sytuacja, z którą spotyka się wielu poszkodowanych właścicieli mieszkań.
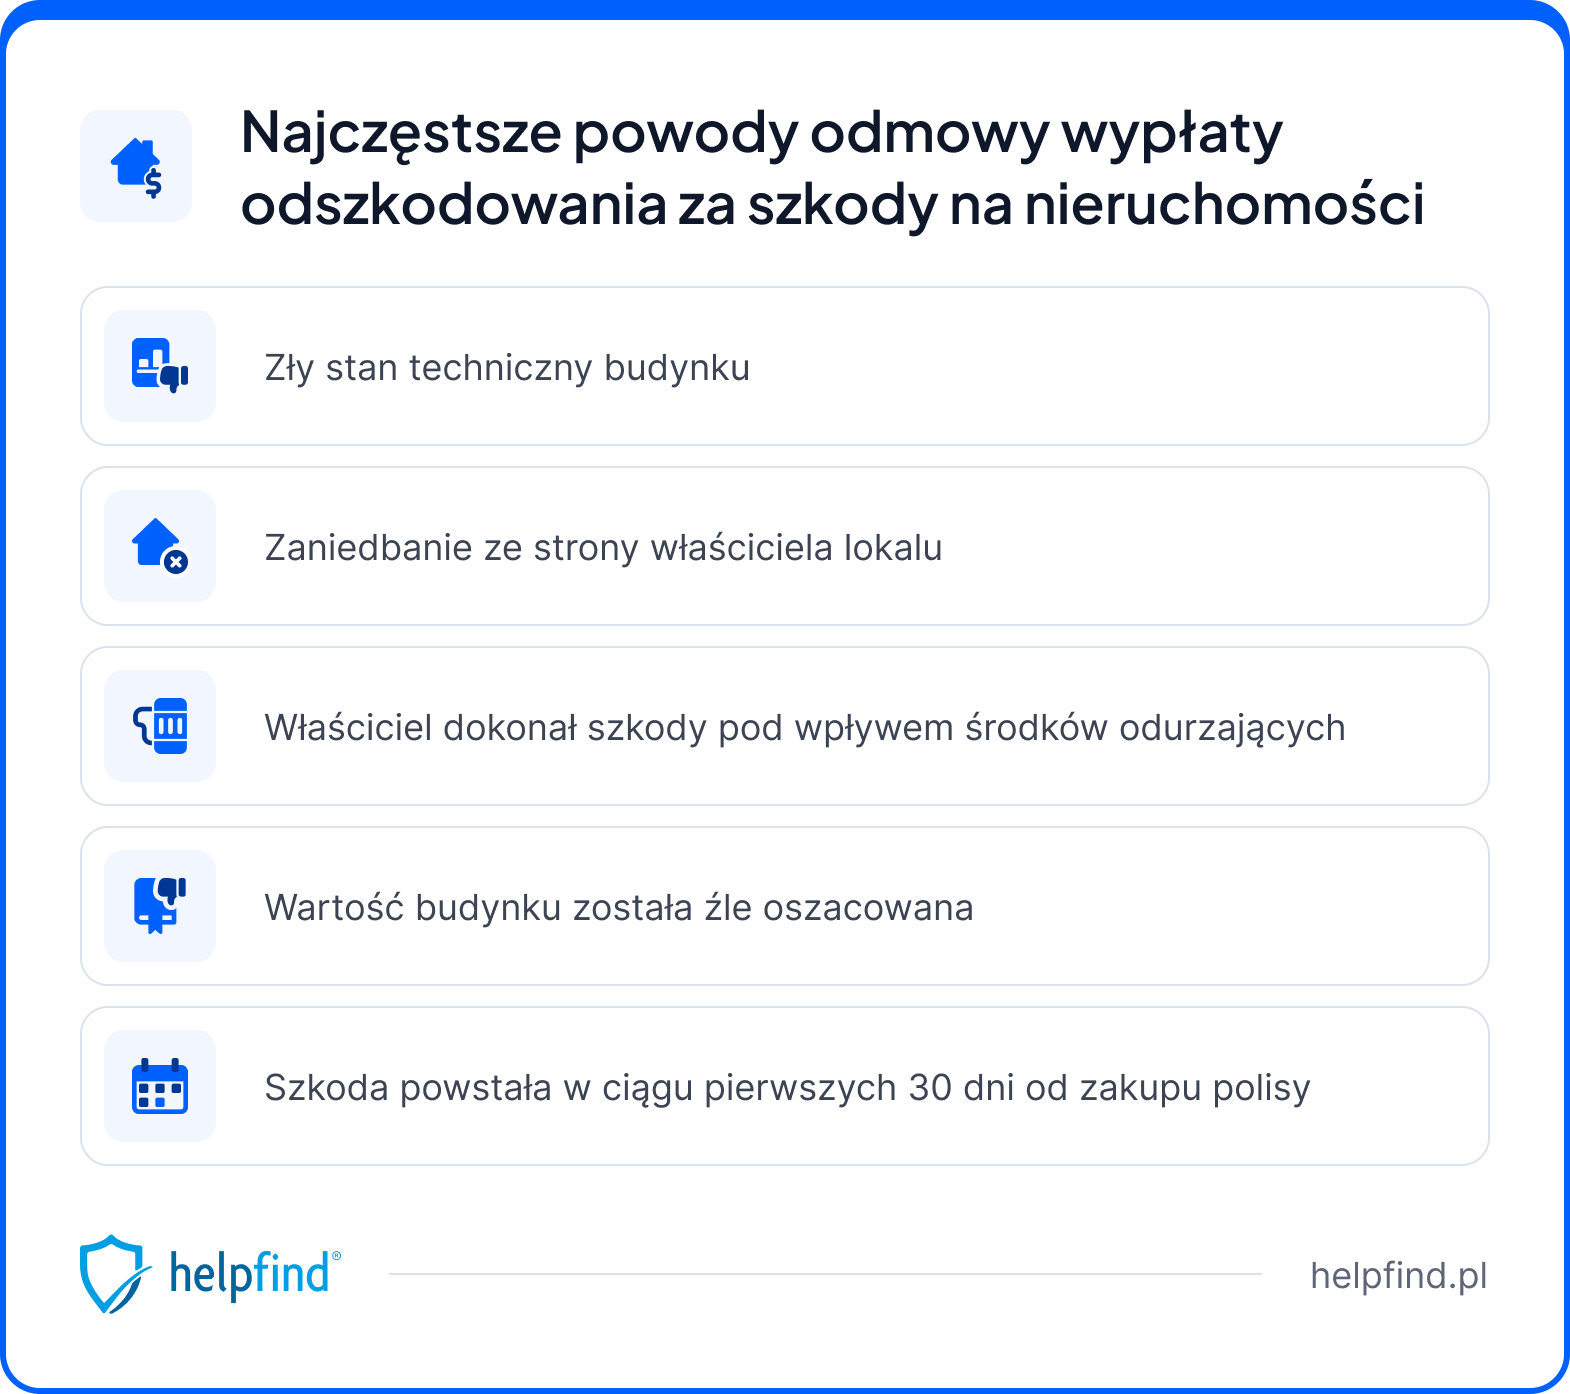
Po otrzymaniu odmowy sprawdź, na czym spółdzielnia ją opiera. Poproś o pisemne uzasadnienie stanowiska, bo bez niego trudno ocenić, czy odmowa jest słuszna. Jeśli masz wątpliwości, skonsultuj się z prawnikiem zajmującym się sprawami nieruchomości. Oceni on, czy spółdzielnia rzeczywiście nie ponosi odpowiedzialności.
Możesz też zaproponować mediację. To szybsza i tańsza alternatywa dla postępowania sądowego, która pozwala wypracować porozumienie bez angażowania sądu. Jeśli mediacja się nie powiedzie, pozostaje pozew. W celu uzyskania odszkodowania przed sądem przydadzą się dokumentacja szkód, protokół zalania i cała korespondencja ze spółdzielnią.
Warto wiedzieć
Masz szkodę na nieruchomości? Sprawdź, czy możesz uzyskać dodatkowe środki
Ubezpieczyciel mógł już wypłacić odszkodowanie za mieszkanie, które zostało zalane z winy spółdzielni. Nie oznacza to automatycznie, że otrzymałeś całą kwotę, która może Ci przysługiwać.
Zdarza się, że wypłacone odszkodowanie nie pokrywa rzeczywistych kosztów remontu ani wartości zniszczonego mienia. Każdy właściciel nieruchomości, który ma wątpliwości co do wyceny ubezpieczyciela, ma prawo ją zakwestionować.
Jeżeli podejrzewasz, że Twoje odszkodowanie jest zbyt niskie, zgłoś się do Helpfind po bezpłatną analizę sprawy. Wystarczy, że wypełnisz krótki formularz i dołączysz niezbędne dokumenty: decyzję ubezpieczyciela, zdjęcia szkody oraz akta szkody, jeśli je posiadasz.
Nasi specjaliści sprawdzą Twoją dokumentację. Jeśli okaże się, że przysługują Ci dodatkowe środki, otrzymasz propozycję odkupu szkody poprzez cesję wierzytelności. Dodatkowe pieniądze mogą trafić na Twoje konto w ciągu 7 dni roboczych od akceptacji warunków i podpisania umowy.
Jak wygląda proces współpracy z Helpfind?
- Wypełnij formularz kontaktowy na stronie Helpfind.pl.
- Prześlij decyzję ubezpieczyciela i inne dokumenty, które wskaże nasz specjalista.
- Jeżeli stwierdzimy, że Twoje odszkodowanie zostało zaniżone, zaproponujemy odkup szkody poprzez cesję wierzytelności.
- Po zaakceptowaniu propozycji i podpisaniu umowy dodatkowe środki otrzymasz w ciągu 7 dni roboczych.
Najczęściej zadawane pytania (FAQ)
Jakie są najczęstsze przyczyny zalania mieszkania z winy spółdzielni?
Do zalania mieszkania z winy spółdzielni dochodzi najczęściej w wyniku zaniedbania części wspólnych budynku: pęknięcia pionów wodociągowych, przeciekającego dachu lub braku obowiązkowych przeglądów technicznych instalacji. Jeśli podmiot odpowiedzialny za utrzymanie budynku nie reaguje na sygnały o usterkach, ryzyko zalania wzrasta.
Co zrobić, gdy mieszkanie zostało zalane, a szkody są rozległe?
W przypadku zalania mieszkania, jeśli powstałe szkody uniemożliwiają normalne użytkowanie lokalu, właściciel ma prawo ubiegać się o pokrycie kosztów remontu oraz zwrot środków wynajmu lokalu zastępczego.
Kto ponosi odpowiedzialność za zalanie – spółdzielnia czy właściciel lokalu?
Odpowiedzialność za wyrządzone szkody zależy od miejsca awarii. Za piony wodne, dach i inne części wspólne odpowiada zarządca budynku. Właściciel lokalu ponosi natomiast odpowiedzialność za instalacje poziome wewnątrz swojego mieszkania.
Czy można dostać odszkodowanie, jeśli spółdzielnia nie przyznaje się do winy?
Tak, jak pokazuje doświadczenie w podobnych sprawach, sądy często orzekają na korzyść poszkodowanych mieszkańców. Właściciel lokalu może dochodzić swoich praw na drodze sądowej lub skorzystać z pomocy Rzecznika Finansowego, aby zwiększyć szanse na uzyskanie oczekiwanych rezultatów.
Czy można dostać odszkodowanie z własnej polisy i od spółdzielni jednocześnie?
Nie za tę samą szkodę. Jeśli odszkodowanie wypłacił Twój ubezpieczyciel, to on może dochodzić zwrotu od spółdzielni. Gdy wypłata nie pokryła całej szkody, co do zasady można dochodzić pozostałej części od podmiotu odpowiedzialnego.
Ile czasu jest na dochodzenie odszkodowania za zalanie mieszkania?
Co do zasady roszczenie przedawnia się po 3 latach od dnia, w którym poszkodowany dowiedział się o szkodzie i o osobie zobowiązanej do jej naprawienia. Termin nie może jednak przekroczyć 10 lat od zdarzenia. Szkodę do własnego ubezpieczyciela trzeba natomiast zgłosić w terminie wskazanym w OWU, który zwykle jest znacznie krótszy.
Podsumowanie
Spółdzielnia odpowiada za części wspólne budynku. Jeśli przyczyną zalania była awaria pionów, nieszczelny dach lub zaniedbanie przeglądów technicznych, odpowiedzialność spoczywa na spółdzielni. Co do zasady granicą jest licznik wody, a za instalację za nim odpowiada właściciel lokalu.
Dokumentacja to podstawa skutecznego roszczenia. Po zalaniu warto zrobić zdjęcia i nagrania, sporządzić opis zdarzenia i zebrać dane świadków. Trzeba też jak najszybciej doprowadzić do spisania protokołu zalania. Przedwczesne usunięcie śladów szkody może obniżyć odszkodowanie.
Odszkodowanie można uzyskać kilkoma ścieżkami: wzywając spółdzielnię do zapłaty, zgłaszając szkodę do jej ubezpieczyciela OC albo korzystając z własnej polisy mieszkaniowej. Ta ostatnia jest często najszybsza, bo ubezpieczyciel sam dochodzi zwrotu od odpowiedzialnego.
Odmowa wypłaty nie zamyka sprawy. Można skorzystać z mediacji, a następnie z drogi sądowej. Roszczenie co do zasady przedawnia się po 3 latach od dowiedzenia się o szkodzie i osobie odpowiedzialnej.
Dominika Krysiak
Na bieżąco śledzi oraz analizuje sytuację Frankowiczów w Polsce. Stara się poruszać te problemy oraz tematy, które najbardziej interesują osoby posiadające kredyt w helweckiej walucie. Prywatnie miłośniczka górskich wędrówek i dobrego amerykańskiego kina.
Poznajmy się
artykuły na naszym blogu
Wiedza o odzyskiwaniu odszkodowań
Najnowsza wiedza odszkodowawcza czeka na Ciebie. Znamy się na tym!
Czytaj więcej z tej kategorii
26.10.2026
18 min
Wyższa emerytura – jak zwiększyć świadczenie z ZUS?
Wyższa emerytura to efekt składek, stażu i momentu przejścia na emeryturę. Sprawdź, jak zwiększyć świadczenie z ZUS i z jakich rozwiązań możesz skorzy...
Finanse

29.09.2026
20 min
Zalanie mieszkania – kiedy przysługuje odszkodowanie i jak je uzyskać?
Zalanie mieszkania może być spowodowane przez różne podmioty. Wyjaśniamy, od kogo i jak uzyskać odszkodowanie za taką szkodę oraz omawiamy osuszanie....
Nieruchomości

17.06.2026
10 min
Zalanie mieszkania przez sąsiada z góry – co robić, jak otrzymać odszkodowanie
Sąsiad zalał Ci mieszkanie? Sprawdź, co musisz wykonać po kolei, żeby otrzymać odszkodowanie, a na dalszym etapie także dopłatę....
Nieruchomości
Dodatkowa kwota do szkody na nieruchomości
Sprawdzimy, czy należy Ci się dodatkowa kwota do wypłaconego odszkodowania
Bezpłatna analiza dokumentacji
Zaufaj nam i skorzystaj z doświadczenia
Jesteśmy niezależnym ekspertem
Szkody na nieruchomości przedawniają się po upływie 3 lat
Bezpłatna analiza 0 zł
Zgłoś sprawę on-line