
Szkoda na nieruchomości może dotknąć każdego właściciela domu czy mieszkania, niezależnie od tego, jak dobrze jest ono zabezpieczone. Sprawdź, jakie zdarzenia najczęściej prowadzą do zniszczeń i co zrobić, gdy dojdzie do zalania, pożaru lub innej awarii. Dowiedz się, jak wygląda zgłoszenie szkody i w jakim terminie można liczyć na wypłatę odszkodowania.
Szkoda na nieruchomości – z czym się wiąże i jakie są jej przyczyny?
Najczęstsze przyczyny szkód na nieruchomości
Jak zgłosić szkodę na nieruchomości – krok po kroku?
Jak wygląda ustalenie wysokości odszkodowania i kosztorys naprawy?
Kiedy ubezpieczyciel może zaniżyć lub odmówić wypłaty odszkodowania?
Jak odwołać się od decyzji ubezpieczyciela
Masz szkodę na nieruchomości? Sprawdź, czy możesz uzyskać dodatkowe środki
Najczęściej zadawane pytania (FAQ)
Szkoda na nieruchomości – z czym się wiąże i jakie są jej przyczyny?
Szkoda na nieruchomości to zdarzenie, które prowadzi do uszczerbku zmniejszającego wartość budynku, lokalu lub znajdującego się w nim mienia. Może dotyczyć domu, mieszkania, lokalu użytkowego oraz budynków wchodzących w skład gospodarstwa rolnego, takich jak stodoła czy garaż gospodarczy.
Odpowiedzialność za szkodę zależy od okoliczności zdarzenia. Ustalenie sprawcy szkody jest istotne, jeśli roszczeń dochodzisz z jego OC. Sprawca zdarzenia nie zawsze jest jednak łatwy do wskazania, dlatego często szybciej skorzystasz z własnej polisy majątkowej niż czekać na potwierdzenie winy – więcej o tym przeczytasz w artykule o zniszczeniu mienia przez sąsiada.
Warto wiedzieć
Najczęstsze przyczyny szkód na nieruchomości:
- Zalanie mieszkania – najczęstsza przyczyna zgłoszeń, obejmująca ponad połowę wszystkich szkód majątkowych. Zwykle wynika z awarii instalacji wodno-kanalizacyjnej, pękniętego wężyka od pralki albo cofki.
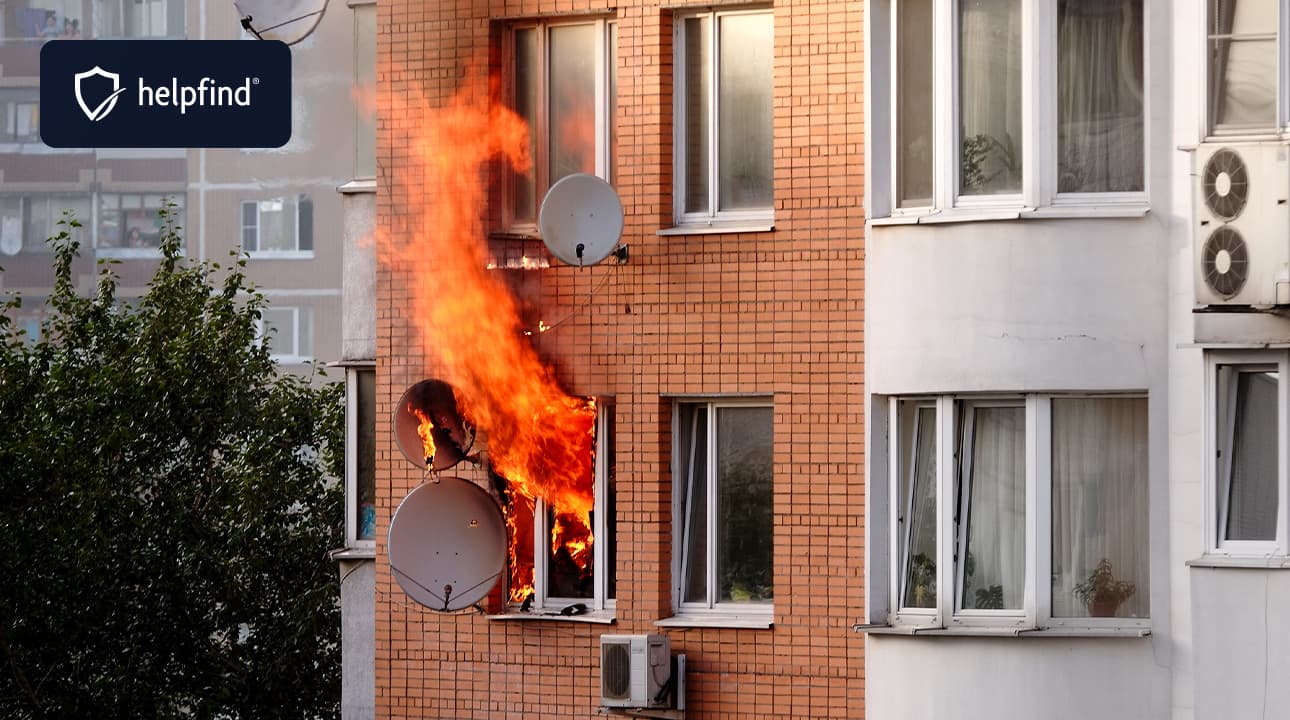
- Pożar nieruchomości – najczęściej efekt zwarcia instalacji elektrycznej lub wadliwego działania urządzeń domowych.
- Uderzenia pioruna i silny wiatr – mogą uszkodzić dach, elewację i otoczenie budynku.
- Powódź – w wielu polisach wymaga dodatkowej składki lub rozszerzenia ochrony.
- Kradzież z włamaniem – ryzyko zwiększa się przy braku oświetlenia wokół domu.
Ważne!
Najczęstsze przyczyny szkód na nieruchomości
- Zalanie mieszkania – najczęstsza przyczyna zgłoszeń, obejmująca ponad połowę wszystkich szkód majątkowych. Zwykle wynika z awarii instalacji wodociągowej, pękniętego wężyka od pralki albo cofki kanalizacyjnej.
- Pożar – najczęściej efekt zwarcia instalacji elektrycznej lub wadliwego działania urządzeń domowych.
- Uderzenia pioruna i silny wiatr – mogą uszkodzić dach, elewację i otoczenie budynku.
- Powódź – w wielu polisach wymaga dodatkowej składki lub rozszerzenia ochrony.
- Kradzież z włamaniem – ryzyko zwiększa się przy braku oświetlenia wokół domu.
Ważne!
Jak zgłosić szkodę na nieruchomości – krok po kroku?
Zgłoszenia szkody należy dokonać możliwie szybko. W przypadku własnej polisy majątkowej ogólne warunki ubezpieczenia dają na to zwykle 3–7 dni roboczych. Jeśli odszkodowanie ma pochodzić z OC sprawcy zdarzenia (np. sąsiada), na zgłoszenie roszczeń masz 3 lata.
Zgłoszenie szkody na nieruchomości – jak to zrobić?
- Zabezpiecz mienie – chroń nieruchomość przed dalszymi zniszczeniami: usuń wodę, odłącz uszkodzone urządzenia, ale nie przeprowadzaj remontów przed przyjazdem rzeczoznawcy. Materiały pozostałe po zdarzeniu mogą być potrzebne do oceny szkody.
- Powiadom odpowiednie podmioty – administrację, spółdzielnię i poszkodowanych sąsiadów. Przy pożarze lub włamaniu poinformowana powinna zostać także straż pożarna albo policja.
- Skontaktuj się z ubezpieczycielem – w celu kontaktu możesz wybrać telefon, formularz online, aplikację lub wizytę w oddziale. Poproś o potwierdzenie przyjęcia zgłoszenia.
- Zgromadź dokumenty – zdjęcia z miejsca zdarzenia, numer polisy, protokół i wykaz zniszczonych przedmiotów.
Dokumentacja fotograficzna wykonana na miejscu zdarzenia zaraz po jego wystąpieniu jest bardzo ważna dla ustalenia rozmiaru szkody.
Odszkodowanie można uzyskać z własnego ubezpieczenia albo z polisy OC sprawcy. Ustalenie winy nie jest konieczne, kiedy korzystasz z własnej polisy. Własne ubezpieczenie to często szybsza droga do uzyskania odszkodowania niż czekanie na ustalenie winy sprawcy.
Jak wygląda ustalenie wysokości odszkodowania i kosztorys naprawy?
Po zgłoszeniu ubezpieczyciel w pierwszej kolejności kieruje na miejsce zdarzenia rzeczoznawcę majątkowego, który ocenia rozmiar zniszczeń i stopień uszkodzenia budynku, a następnie wycenia szkodę na podstawie oględzin i zgromadzonej dokumentacji.
Kosztorys powinien odzwierciedlać rzeczywiste koszty odbudowy: robocizny i materiałów potrzebnych do naprawy. Odszkodowanie może obejmować zarównokoszty naprawy, jak i wartość zniszczonych elementów (np. sprzętów utraconych na skutek pożaru). Do sporządzenia kosztorysu może przystąpić ubezpieczyciel, niezależny rzeczoznawca albo sam poszkodowany. Dokument musi być zgodny z zasadami kalkulacji robót budowlanych.
Jeżeli kosztorys nie uwzględnia aktualnych cen materiałów i robocizny w regionie, pomocna będzie w tej sytuacji opinia niezależnego rzeczoznawcy.
Do zgromadzenia potrzebnych dowodów przydają się też faktury i rachunki potwierdzające wartość zniszczonego mienia. Niezbędne dokumenty najlepiej okazać ubezpieczycielowi możliwie szybko po zgromadzeniu.
Kiedy ubezpieczyciel może zaniżyć lub odmówić wypłaty odszkodowania?
Odmowa wypłaty lub jej zaniżenie może wynikać z kilku okoliczności zapisanych w ogólnych warunkach ubezpieczenia:
- wyłączenia odpowiedzialności wskazane w OWU,
- nieprzestrzeganie przepisów prawa budowlanego przy wcześniejszych naprawach,
- przyczynienie się poszkodowanego do powstania szkody, np. przez zaniedbanie konserwacji instalacji,
- naturalne zużycie budynku – pęknięcia ścian mogą być spowodowane naturalnym osiadaniem budynku, uszkodzenia pokrycia dachowego starzeniem się materiału, a zawilgocenie nieruchomości często wynika ze złej wentylacji. Również intensywne użytkowanie może powodować uszkodzenia podłóg, które co do zasady nie są traktowane jak zdarzenie losowe.
W związku z tym warto porównać decyzję z zapisami umowy. Dobrze dobrane ubezpieczenie, obejmujące ryzyka nazwane i zdarzenia losowe, ogranicza skutki finansowe takiej sytuacji. O tym, jak rozpoznać i zakwestionować zaniżone odszkodowanie za zalanie mieszkania, przeczytasz w osobnym poradniku.

Jak odwołać się od decyzji ubezpieczyciela
Na podstawie ustawy z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego przysługuje prawo złożenia odwołania.
Jest ono bezpłatne i można je złożyć w tej samej formie, w jakiej dokonano zgłoszenia szkody – możesz skorzystać z gotowego wzoru odwołania od decyzji ubezpieczyciela przy zalaniu mieszkania.
W piśmie warto wskazać:
- numer szkody i numer decyzji,
- opis okoliczności zdarzenia, w tym kto był sprawcą zdarzenia, jeśli ma to znaczenie,
- uzasadnienie żądanej kwoty,
- dokumenty potwierdzające zasadność żądania.
Pamiętaj!
Gdy ubezpieczyciel podtrzyma decyzję, można zwrócić się do Rzecznika Finansowego lub skorzystać z mediacji. Samo postępowanie będzie dłuższe, jeśli sprawa trafi do sądu.
Masz szkodę na nieruchomości? Sprawdź, czy możesz uzyskać dodatkowe środki
Jeśli otrzymałeś decyzję dotyczącą Twojej nieruchomości i masz wątpliwości, czy kwota odpowiada rzeczywistym kosztom naprawy, skorzystaj z bezpłatnej analizy kosztorysu. Eksperci Helpfind sprawdzą, czy wycena jest zgodna z zakresem polisy i czy otrzymałeś należne środki, a następnie zaproponują dalsze kroki.
Jak wygląda proces współpracy z Helpfind?
- Przesyłasz kosztorys lub decyzję ubezpieczyciela.
- Nasi eksperci sprawdzają, czy odszkodowanie mogło zostać zaniżone.
- Otrzymujesz informację o wynikach analizy i propozycję dalszych kroków, w tym sprzedaży szkody poprzez cesję wierzytelności.
- Helpfind zapewnia kompleksową obsługę dalszego postępowania, a wypłata dodatkowych środków może nastąpić nawet w ciągu 7 dni roboczych.
Najczęściej zadawane pytania (FAQ)
Ile czasu mam na zgłoszenie szkody na nieruchomości?
To zależy od tego, z czyjej polisy ma pochodzić odszkodowanie. Jeśli korzystasz z własnego ubezpieczenia majątkowego, ogólne warunki ubezpieczenia zwykle dają na zgłoszenie 3–7 dni roboczych od zdarzenia. Gdy odszkodowanie ma zostać wypłacone z OC sprawcy, na zgłoszenie roszczeń masz 3 lata.
Jak długo trzeba czekać na wypłatę odszkodowania?
Ubezpieczyciel ma standardowo 30 dni od zgłoszenia szkody na podjęcie decyzji o wypłacie. W bardziej skomplikowanych sprawach, gdy trzeba dodatkowo ustalić okoliczności zdarzenia, termin ten może się wydłużyć maksymalnie o kolejne 14 dni.
Co można zrobić, kiedy ubezpieczyciel zaniży kosztorys naprawy?
Warto poprosić o uzasadnienie wyceny i porównać ją z zapisami polisy. Jeśli kosztorys wciąż wydaje się nieadekwatny, pomocna bywa opinia niezależnego rzeczoznawcy, którą można wykorzystać jako argument w odwołaniu od decyzji ubezpieczyciela.
Podsumowanie
Szkoda na nieruchomości najczęściej wynika z zalania, pożaru, silnego wiatru, uderzenia pioruna, powodzi lub włamania.
Zgłoszenia szkody należy dokonać możliwie szybko – z własnej polisy zwykle w ciągu 3–7 dni roboczych, a z OC sprawcy w terminie do 3 lat.
Wysokość odszkodowania ustala się na podstawie kosztorysu naprawy, który powinien odzwierciedlać rzeczywiste koszty odbudowy.
Jeśli ubezpieczyciel zaniża lub odmawia wypłaty, poszkodowanemu przysługuje prawo do odwołania, a następnie do pomocy Rzecznika Finansowego lub drogi postępowania sądowego.
Dominika Krysiak
Redaktor serwisu
Jestem absolwentką filologii polskiej na Uniwersytecie im. Adama Mickiewicza w Poznaniu. Od listopada 2024 roku z firmą Helpfind sp. z o.o. współpracuję jako redaktorka treści. Piszę i aktualizuję artykuły o odszkodowaniach i sporach z instytucjami finansowymi: szkodach na pojeździe i nieruchomościach, sankcji kredytu darmowego, kredytach frankowych i polisolokatach. Dbam o to, żeby przepisy i orzecznictwo były zrozumiałe, a czytelnik po lekturze wiedział, jakie ma możliwości i od czego zacząć. Prywatnie miłośniczka polskiej klasyki literackiej, górskich szlaków i kultury Azji.
Poznajmy się
Poprzedni artykuł
Słup energetyczny na działce – co to oznacza i co możesz zrobić?
artykuły na naszym blogu
Wiedza o odzyskiwaniu odszkodowań
Najnowsza wiedza odszkodowawcza czeka na Ciebie. Znamy się na tym!
Czytaj więcej z tej kategorii
06.06.2024
7 min
Szkoda na mieniu – czym jest, kto wypłaci odszkodowanie
Przeczytaj artykuł i dowiedz się, jaka sytuacja powinna zakończyć się wypłaconym odszkodowaniem dla poszkodowanego przy szkodzie na mieniu....
Nieruchomości

05.11.2026
17 min
Wniosek EMP – jak złożyć wniosek o emeryturę w ZUS krok po kroku?
Wniosek EMP to formularz, na którym składasz wniosek o emeryturę w ZUS. Sprawdź, kiedy go złożyć, jakie dokumenty dołączyć i jak uniknąć najczęstszych...
Finanse

16.06.2023
8 min
Odmowa wypłaty odszkodowania za pożar – co robić w takim przypadku?
Ubezpieczyciel odmówił wypłaty odszkodowania za pożar? Sprawdź, w jakich przypadkach jest to zgodne z prawem i kiedy przysługuje Ci odwołanie!...
Nieruchomości
Dodatkowa kwota do szkody na nieruchomości
Sprawdzimy, czy należy Ci się dodatkowa kwota do wypłaconego odszkodowania
Bezpłatna analiza dokumentacji
Zaufaj nam i skorzystaj z doświadczenia
Jesteśmy niezależnym ekspertem
Szkody na nieruchomości przedawniają się po upływie 3 lat
Bezpłatna analiza 0 zł
Zgłoś sprawę on-line